Des pubs promettent aux frontaliers un passage facile de la CMU à la LAMal. Le droit d'option dit tout autre chose. Voici la vraie règle, et comment payer moins.
Mieux préparer sa retraite en étant frontalier en Suisse : PER, assurance vie ou 3e pilier, faites le point en trois questions.
Ces publicités qui promettent de passer de la CMU à la LAMal
Depuis quelques semaines, elles tournent en boucle sur Facebook et Instagram. Des publicités ciblées sur les frontaliers, qui promettent de quitter la CMU pour la LAMal simplement, avec des démarches « simplifiées » et une prime fixe attractive, souvent autour de 209 francs par mois. Le tarif, lui, existe : 209,30 CHF par mois, c'est la prime LAMal 2027 la plus basse pour un adulte résidant en France, d'après notre relevé des tarifs des 13 assureurs. C'est la facilité promise qui ne tient pas.
Sur le papier, l'offre fait rêver, surtout si vous payez cher aujourd'hui. Il suffirait de remplir un formulaire. Sauf que derrière la promesse, la réalité est très différente, et dans la quasi-totalité des cas, ce changement est tout simplement impossible. Voici pourquoi, et surtout ce que vous pouvez réellement faire pour alléger la facture.
Comment fonctionne le piège
Le scénario est presque toujours le même. Vous remplissez le formulaire, en espérant passer facilement de la CMU à la LAMal. On vous rappelle, et on vous propose un rendez-vous gratuit, chez vous, sur votre lieu de travail ou au cabinet. Toujours gratuitement. Puis, lors de ce rendez-vous, on vous explique que non, dans votre cas, le changement n'est pas possible. Et dans la foulée, on vous propose un second rendez-vous, cette fois pour faire un point sur votre prévoyance et votre retraite.
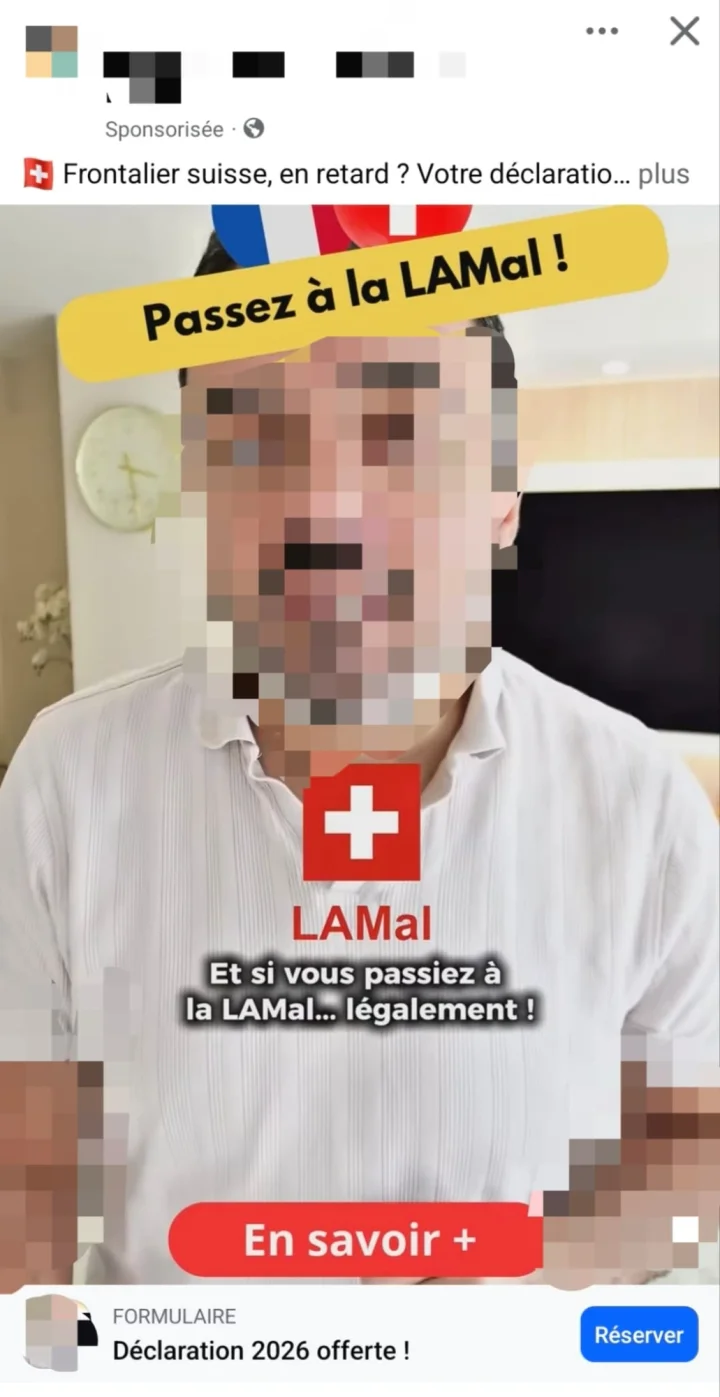
Soyons clairs sur ce qui pose problème. Le rendez-vous gratuit n'est pas le souci, et prendre le temps de faire le point sur sa prévoyance est même une bonne idée. Ce qui n'est pas acceptable, c'est l'accroche mensongère : promettre un passage CMU vers LAMal facile, que la loi n'autorise quasiment jamais, dans le seul but de récupérer vos coordonnées. La promesse est fausse dès le départ, et c'est elle qui franchit la ligne.
Faire le point sur sa retraite reste une bonne idée. Notre simulateur d'épargne retraite repère en trois questions le produit adapté à votre situation, entre le PER, l'assurance vie et le 3e pilier, avec le pour et le contre de chacun.
Attention
Un rendez-vous gratuit n'est pas le problème
Un conseiller sérieux peut tout à fait proposer un point gratuit sur votre situation. La ligne rouge, c'est la promesse fausse utilisée comme appât. Avant de laisser vos coordonnées, demandez-vous ce qu'on vous promet exactement, et si c'est juridiquement possible.
Pourquoi tant de frontaliers veulent changer
Tout remonte au premier jour de votre activité en Suisse. À ce moment-là, vous avez exercé votre droit d'option : le choix entre l'assurance maladie française (la CMU frontalier) et l'assurance suisse (la LAMal). Beaucoup ont choisi la CMU, souvent pour sa simplicité et sa couverture familiale.
Le problème se révèle avec le temps. La cotisation CMU, recouvrée par l'Urssaf (service STFS, ex-CNTFS), se calcule à 8 % de vos revenus de l'avant-dernière année, après un abattement de 25 % du plafond de la Sécurité sociale, soit 12 015 € en 2026. Au début de carrière, la somme reste raisonnable. Mais à mesure que les revenus augmentent, ces 8 % enflent, et finissent par dépasser largement une prime LAMal fixe.
Prenons 70 000 € de revenus déclarés en 2026 : la cotisation atteint (70 000 - 12 015) x 8 %, soit 4 639 € par an. La même année, la prime LAMal la plus basse pour un adulte était de 200 CHF par mois, soit 2 400 CHF par an (environ 2 600 € au cours de la mi-novembre 2026). La comparaison n'est pas toujours aussi tranchée : la LAMal se paie par personne, quand la CMU couvre les proches sans activité avec une seule cotisation.
Un choix qui tenait la route à l'époque devient, des années plus tard, un vrai poids. C'est cette frustration, bien réelle, que les publicités exploitent.
La vraie règle : le droit d'option est irrévocable
Voici ce que les annonces se gardent bien d'expliquer. Le droit d'option s'exerce une seule fois, dans les trois mois qui suivent votre prise d'activité en Suisse. Sans choix dans ce délai, vous êtes affilié d'office à la LAMal. Une fois ce choix fait, il est irrévocable : vous ne pouvez pas en changer parce que votre cotisation a augmenté, parce qu'un collègue vous l'a conseillé, ou parce que vous avez changé d'avis.
Ce qui rouvre réellement le droit d'option, ce n'est jamais un changement à l'intérieur d'une activité continue : c'est un changement de situation précis. En dehors de la première embauche en Suisse, l'Assurance Maladie en retient trois :
- Une reprise d'activité en Suisse après une période de chômage. Vous perdez votre emploi, vous êtes indemnisé en France, puis vous retrouvez un poste en Suisse : vous disposez d'un nouveau délai de trois mois pour choisir. Attention : changer d'employeur sans période de chômage entre les deux emplois ne compte pas.
- Une installation en France. Vous habitiez en Suisse et vous venez vivre en France en gardant votre emploi suisse : vous devenez frontalier, et le droit d'option s'ouvre.
- Le passage à la retraite. Si vous percevez une pension du seul régime suisse, un nouveau choix s'ouvre, dans les trois mois qui suivent la notification de votre pension.
S'installer en Suisse, en revanche, ne rouvre rien : cela met fin au choix. En devenant résident suisse, vous n'êtes plus frontalier, et la LAMal devient obligatoire. Vous choisissez simplement votre caisse.
En dehors de ces cas, rien ne rouvre le droit. Ni une promotion, ni une hausse de salaire, ni un changement d'employeur sans chômage entre les deux, ni une augmentation de cotisation, ni un mariage, un divorce ou une naissance. C'est important, car c'est précisément sur ces fausses portes de sortie que jouent les publicités. Notre fiche peut-on changer de régime entre CMU et LAMal ? détaille chacune de ces situations.
Nouveau frontalier, ou de retour en Suisse après un chômage ?
Votre droit d'option est ouvert pour trois mois : chiffrez la CMU et la LAMal sur votre situation avant de choisir, gratuitement.
Ce que vous pouvez vraiment faire pour payer moins
Puisque le changement de régime est rarement possible, autant agir là où vous avez réellement la main. Plusieurs leviers permettent d'alléger votre situation sans rien promettre d'impossible.
- Optimisez le change de votre salaire. Rapatrier votre salaire en francs via une plateforme de change plutôt que par votre banque représente, sur une année entière, une économie loin d'être symbolique : notre comparatif des frais de rapatriement chiffre l'écart.
- Soignez votre déclaration à l'Urssaf. Votre cotisation se calcule sur les revenus que vous déclarez chaque automne : une base erronée, et vous payez trop. Sans déclaration, l'Urssaf applique une base forfaitaire de 240 300 € en 2026, cinq fois le plafond de la Sécurité sociale. Une déclaration tardive majore la base de 10 %. Une saisie erronée se corrige depuis votre espace en ligne.
- Optimisez votre complémentaire santé. Vous pouvez en changer chaque année, et même à tout moment après un an de contrat, pour obtenir de meilleures garanties, parfois pour un tarif inférieur. C'est un poste sur lequel beaucoup de frontaliers paient par habitude.
- Faites valoir vos heures supplémentaires. Si vous êtes imposé en France (cantons de l'accord de 1983), vos heures supplémentaires sont exonérées d'impôt sur le revenu dans la limite de 7 500 € par an. Encore faut-il qu'elles soient correctement déclarées comme telles. Elles réduisent votre impôt, pas votre cotisation maladie : l'Urssaf demande de les inclure dans vos revenus déclarés, exonérées ou non, comme l'explique notre article sur les heures supplémentaires et la STFS. Notre simulateur des heures supplémentaires vous donne une première estimation de l'économie d'impôt.
- Envisagez une retraite complémentaire adaptée. Un PER bien choisi permet de déduire vos versements de votre revenu imposable, et donc de réduire votre impôt. Attention toutefois : cet avantage joue pour les frontaliers imposés en France. Pour un frontalier de Genève imposé à la source en Suisse, la déduction ne produit pas le même effet, et ce sont d'autres leviers côté suisse qui comptent. À étudier selon votre situation, et sans se précipiter sur le premier contrat venu.
À retenir
- Le droit d'option CMU / LAMal s'exerce une fois, dans les 3 mois de la prise d'activité en Suisse, et il est irrévocable.
- Seuls trois cas le rouvrent : une reprise d'activité en Suisse après une période de chômage, une installation en France, ou le passage à la retraite avec une pension du seul régime suisse. Une promotion, une hausse de salaire ou un changement d'employeur ne changent rien.
- S'installer en Suisse ne rouvre pas le choix : la LAMal devient obligatoire.
- Les pubs qui promettent un passage facile jouent sur une promesse presque toujours fausse, pour récupérer vos coordonnées.
- Le vrai levier d'économie est ailleurs : change du salaire, déclaration exacte à l'Urssaf, complémentaire santé, heures supplémentaires et PER pour les frontaliers imposés en France.
Questions fréquentes
Peut-on passer de la CMU à la LAMal quand on est frontalier ?
En principe non. Le droit d'option entre la CMU et la LAMal s'exerce une seule fois, dans les trois mois qui suivent la prise d'activité en Suisse, et il est irrévocable. Il ne se rouvre que dans trois situations : une reprise d'activité en Suisse après une période de chômage, une installation en France en gardant un emploi suisse, ou le passage à la retraite avec une pension du seul régime suisse.
Une augmentation de salaire ou un changement d'employeur permet-il de changer de régime ?
Non. Une promotion, une hausse de salaire, une hausse de cotisation ou un changement d'employeur sans période de chômage entre les deux emplois ne rouvrent pas le droit d'option. Le mariage, le divorce ou une naissance non plus : ce ne sont pas des changements de situation au sens de l'Assurance Maladie.
Les publicités « LAMal à 209 CHF par mois » sont-elles fiables ?
Le tarif existe : 209,30 CHF par mois est la prime LAMal 2027 la plus basse pour un adulte résidant en France, chez Helsana, selon l'OFSP. Mais seuls les frontaliers dont le droit d'option est ouvert peuvent choisir la LAMal. Pour un frontalier affilié à la CMU depuis plus de trois mois, hors de ces cas de réouverture, le passage promis est impossible.
Comment payer moins quand on est à la CMU frontalier ?
La cotisation se calcule sur les revenus déclarés chaque automne à l'Urssaf : une déclaration exacte et à temps évite de payer trop, et l'absence de déclaration entraîne une base forfaitaire de 240 300 € en 2026. Les autres leviers sont ailleurs : le change du salaire, la complémentaire santé, les heures supplémentaires exonérées d'impôt et le PER pour les frontaliers imposés en France.
Bon à savoir
Information générale
Cet article a une vocation d'information générale et ne constitue pas un conseil juridique, fiscal ou financier individualisé. Votre situation d'assurance maladie se vérifie auprès de votre CPAM ou de l'Urssaf (service des travailleurs frontaliers en Suisse).
Sources
- Assurance Maladie, « Travailleur frontalier suisse : droits et prise en charge », 30 avril 2026 : délai de 3 mois, caractère irrévocable de l'option et cas de réouverture.
- CLEISS, « FAQ : Droit d'option des frontaliers France-Suisse » : changements de situation qui permettent de revenir sur le choix, et ceux qui ne le permettent pas.
- Accord du 21 juin 1999 entre la Suisse et la Communauté européenne sur la libre circulation des personnes, RS 0.142.112.681, annexe II : fondement du droit d'option.
- Urssaf, « Travailleur frontalier en Suisse : déclarer vos revenus », mis à jour le 24 septembre 2026 : taux de 8 %, abattement de 25 % du plafond, revenus de l'avant-dernière année, base forfaitaire et majoration de 10 %.
- Urssaf, mode d'emploi de la déclaration des revenus des frontaliers en Suisse, mis à jour le 24 septembre 2026 : heures supplémentaires à inclure, exonérées ou non.
- Urssaf, plafonds de la Sécurité sociale : plafond annuel de 48 060 € en 2026.
- Office fédéral de la santé publique, primes 2027 des assurés résidant dans l'Union européenne : prime adulte de 209,30 CHF par mois chez Helsana.
- Office fédéral de la santé publique, primes 2026 des assurés résidant dans l'Union européenne : prime adulte de 200 CHF par mois chez Helsana.
- Service-Public.fr, « Complémentaire santé (mutuelle) » : résiliation à tout moment après un an de contrat.