Convertir son salaire en francs dès la paie ou attendre ? Ivan Sanvito (Changenligne) voit le CHF/EUR osciller entre 1,05 et 1,07 cet automne et donne sa méthode.
Convertissez vos francs au meilleur taux, sans les frais des banques traditionnelles.
Chaque fin de mois, le même dilemme revient chez les frontaliers payés en francs : le salaire arrive sur le compte en CHF, et il faut décider s'il vaut mieux le convertir en euros tout de suite ou attendre quelques jours.
Pour trancher sans spéculer sur la prochaine réunion de la BCE ou de la BNS, Ivan Sanvito, qui anime le rendez-vous vidéo mensuel Currency Watch de Changenligne, s'en tient aux données statistiques. Voici ce qu'il retient pour octobre et novembre 2026, et ce que cela change concrètement pour votre salaire.
Fin août : le signal de conversion s'est vérifié
Dans l'édition d'août du Currency Watch, l'analyse pointait un sommet temporaire du cours et recommandait de ne pas tarder à convertir ses francs.
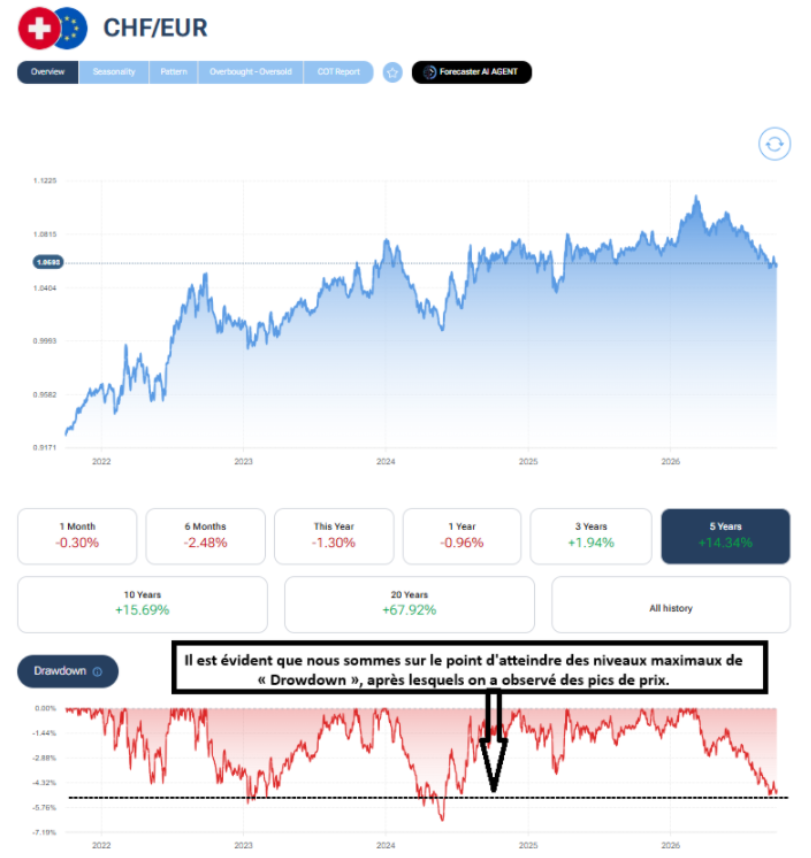
Le scénario s'est vérifié : dans les semaines suivantes, le franc a reculé face à l'euro. Sur les six mois précédant fin septembre 2026, le CHF/EUR a perdu 2,48 % (Forecaster). Les frontaliers qui avaient converti à ce moment-là ont obtenu quelques dizaines d'euros de plus sur un salaire que s'ils avaient attendu.
Octobre et novembre : un couloir entre 1,05 et 1,07
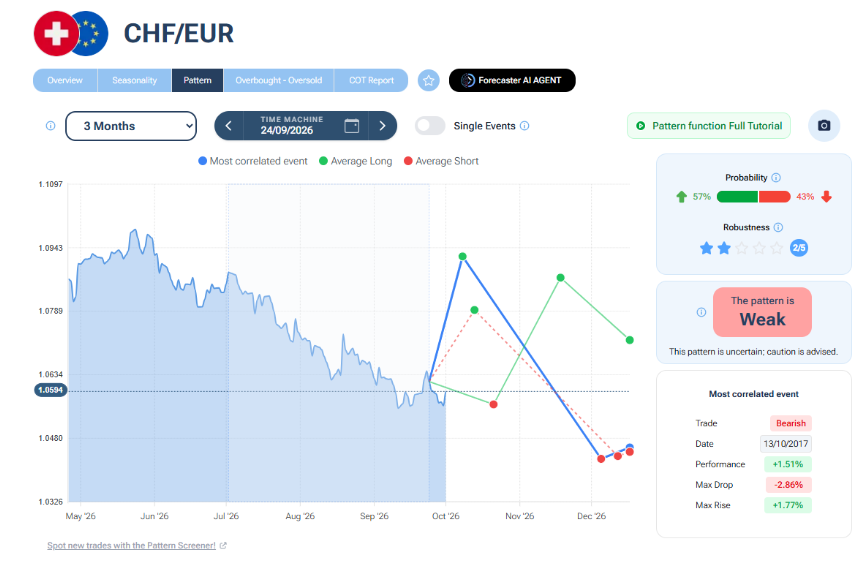
Pour l'automne, l'outil d'analyse Forecaster ne voit pas de grand mouvement. Le marché entrerait plutôt dans un canal horizontal : un cours qui oscille entre deux bornes, sans tendance nette. Au 24 septembre 2026, le CHF/EUR cotait 1,0594.
Deux constats statistiques appuient ce scénario.
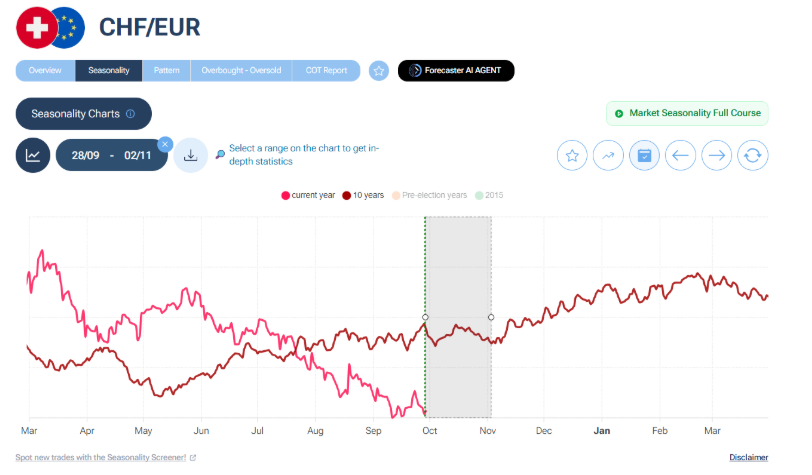
La saisonnalité sur dix ans. Sur la dernière décennie, la période qui va de fin septembre à début novembre est parfaitement neutre : 50 % de probabilité de hausse, 50 % de baisse. Aucun effet de calendrier ne pousse le franc dans un sens ou dans l'autre.
La reconnaissance de motifs graphiques. L'outil compare les trois derniers mois avec les configurations les plus proches du passé. Il en ressort 57 % de chances d'appréciation du franc contre 43 % de repli. Forecaster qualifie toutefois ce motif de faible (robustesse de 2 sur 5) : c'est une légère inclinaison, pas un signal.
Que faire face à un marché sans tendance ?
Quand un cours évolue en zigzag, convertir par habitude le lendemain de la paie revient à changer au hasard, parfois en bas du couloir, parfois en haut. La méthode proposée consiste à jouer les bornes :
- Visez les points hauts, entre 1,06 et 1,07.
- Laissez une alerte surveiller le cours à votre place. Sur Changenligne, une alerte SMS gratuite se déclenche quand le taux atteint le niveau que vous avez fixé (par exemple 1,065 ou 1,07). Des notifications par e-mail existent aussi pour les paires CHF/EUR et EUR/CHF.
Astuce
Ce que valent deux centimes de taux
Sur un salaire de 5 000 CHF, changer à 1,05 donne 5 250 €. Changer à 1,07 donne 5 350 €. L'écart entre le bas et le haut du couloir représente donc 100 € sur un seul mois, avant frais de change.
Alerte de cours
Être prévenu quand le franc atteint votre seuil
Créez gratuitement une alerte SMS sur Changenligne : vous fixez le taux, la plateforme vous prévient dès qu'il est atteint.
Sur cinq ans, le franc garde sa solidité
Si le court terme demande de la patience, les indicateurs de long terme restent favorables à qui détient une épargne en francs. Sur cinq ans, le franc a gagné 14,34 % face à l'euro, et 15,69 % sur dix ans (Forecaster, fin septembre 2026).
Le drawdown : un repli proche de ses planchers
Le drawdown mesure l'écart entre le cours actuel et son plus haut récent, qui avait frôlé 1,10 en mars 2026. Sur les cinq dernières années, chaque fois que ce repli a atteint ses niveaux planchers (environ 5 % en 2023, environ 6,5 % au printemps 2024), le franc est ensuite reparti à la hausse. Fin septembre 2026, le repli est de nouveau proche de ces niveaux.
Le rapport COT : les institutionnels continuent d'acheter du franc
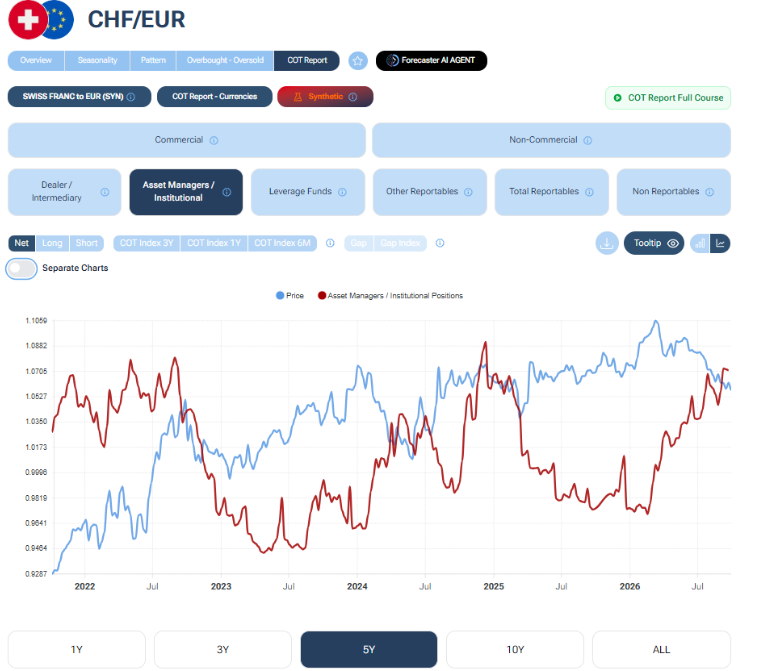
Le rapport Commitments of Traders (COT), publié chaque semaine par la CFTC, autorité américaine des marchés à terme, détaille les positions des grands acteurs. Ivan Sanvito s'intéresse aux gestionnaires d'actifs : fonds de pension, assureurs, gérants de fortune. Ce sont eux qui ont le plus besoin d'instruments sûrs et liquides, compte tenu des engagements qu'ils portent.
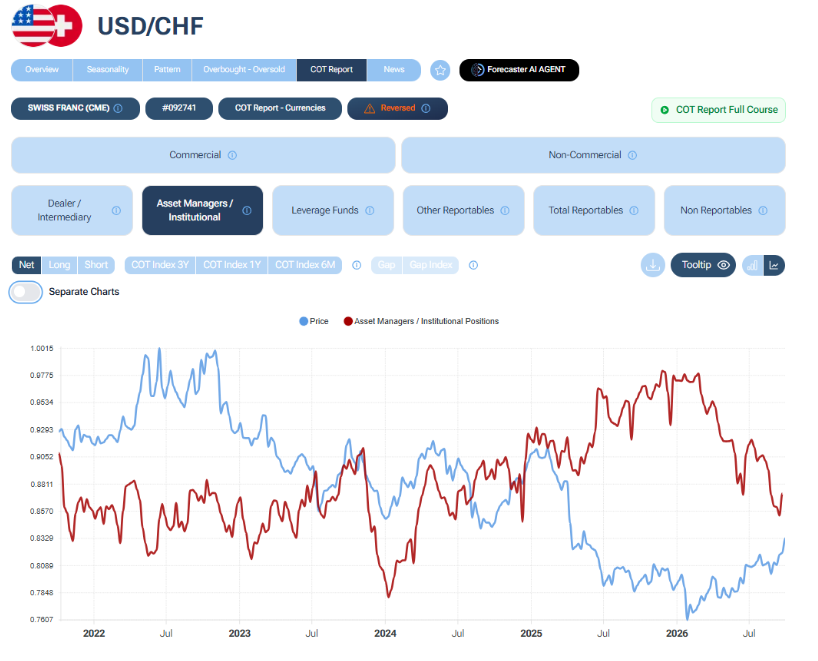
Leur comportement en 2026 est parlant : alors que le franc reculait face à l'euro, ils ont continué de renforcer leurs positions nettes sur le franc. Avec les tensions économiques internationales, le CHF reste l'une des principales valeurs refuges.
Le même positionnement se retrouve face au dollar, sur la paire USD/CHF.
Bon à savoir
Ne convertir que le nécessaire
Si vos charges en euros le permettent, convertissez seulement ce qu'il faut pour les factures du mois et gardez une réserve en francs. Elle vous laisse la possibilité de profiter des prochains points hauts au lieu de subir le cours du jour de paie.
Ce que Changenligne propose pour changer moins cher
Au-delà de l'analyse de marché, Ivan Sanvito a présenté plusieurs services de la plateforme.
Une marge qui baisse avec le montant. La grille de Changenligne est dégressive : la marge passe de 0,35 % sous 1 000 CHF à 0,25 % autour de 5 000 CHF, 0,18 % à partir de 20 000 CHF et 0,15 % à partir de 50 000 CHF, sans commission fixe ni frais de virement (tarifs au 19 octobre 2026). C'est surtout utile pour les grosses sommes :
- la prime de fin d'année ou le 13e salaire de décembre ;
- le solde de tout compte lors d'un départ de Suisse ;
- un apport personnel ou un retrait anticipé du 2e pilier pour un achat immobilier (voir notre page sur la LPP).
Pour comparer avec votre banque, notre guide des plateformes de change détaille les marges pratiquées.
Un IBAN en francs sans compte bancaire suisse. Changenligne fournit un IBAN CHF virtuel et gratuit : vous y recevez des francs, puis vous les rapatriez en euros quand le taux vous convient. Il évite les frais de tenue de compte qu'appliquent de nombreuses banques suisses aux non-résidents (voir ouvrir un compte en Suisse).
Le parrainage : 25 € chacun. Depuis votre espace client, vous générez un lien d'invitation. Si votre filleul, nouveau client, effectue une opération d'au moins 3 000 CHF dans les 30 jours qui suivent son inscription, vous recevez chacun 25 € (conditions du parrainage).
Présenter une entreprise : 500 CHF. Votre employeur ou une société de votre entourage paie des fournisseurs en Europe et subit des frais de virement élevés ? Si vous êtes déjà client, vous pouvez la présenter à Changenligne. Si elle change au moins 20 000 CHF dans les 30 jours, vous recevez une prime de 500 CHF. L'offre vise les SA et Sàrl qui ne sont pas encore clientes, et elle est limitée aux 30 premières entreprises présentées avant le 31 décembre 2026.
Votre plan de route pour cet automne
| Votre objectif | Situation du marché | La bonne pratique |
|---|---|---|
| Payer ses factures en euros | Oscillation entre 1,05 et 1,07 | Programmer une alerte sur la borne haute (1,065 à 1,07) et convertir quand elle se déclenche. |
| Garder une épargne en francs | Fondamentaux solides (drawdown et rapport COT) | Ne convertir que le nécessaire du mois et garder une réserve en CHF pour les prochains points hauts. |
| Réduire ses frais bancaires | Frais de tenue de compte suisse pour non-résident | Recevoir ses francs sur un IBAN CHF virtuel gratuit plutôt que sur un compte bancaire suisse payant. |
Payer ses factures en euros
- Situation du marché
- Oscillation entre 1,05 et 1,07
- La bonne pratique
- Programmer une alerte sur la borne haute (1,065 à 1,07) et convertir quand elle se déclenche.
Garder une épargne en francs
- Situation du marché
- Fondamentaux solides (drawdown et rapport COT)
- La bonne pratique
- Ne convertir que le nécessaire du mois et garder une réserve en CHF pour les prochains points hauts.
Réduire ses frais bancaires
- Situation du marché
- Frais de tenue de compte suisse pour non-résident
- La bonne pratique
- Recevoir ses francs sur un IBAN CHF virtuel gratuit plutôt que sur un compte bancaire suisse payant.
Pour voir en direct le fonctionnement de Forecaster et le réglage des alertes, le replay de l'émission est disponible sur la chaîne YouTube de Changenligne.
Bon à savoir
Analyse d'un intervenant, pas un conseil personnalisé
Ivan Sanvito anime le Currency Watch de Changenligne, partenaire commercial de Web Frontalier. Les liens vers Changenligne de cet article sont des liens partenaires. Cette analyse reflète son point de vue ; elle ne constitue pas un conseil en investissement ni une recommandation de changer à un moment donné. Les prévisions de change sont incertaines par nature et les performances passées ne préjugent pas des évolutions futures.
À retenir
- Fin septembre 2026, le CHF/EUR (1,0594 le 24 septembre) oscille dans un couloir entre 1,05 et 1,07 selon l'outil Forecaster, sans tendance nette pour octobre et novembre.
- Sur dix ans, la période de fin septembre à début novembre est neutre (50 % de hausses, 50 % de baisses) ; le motif graphique penche à 57 % pour le franc mais il est jugé faible.
- Entre 1,05 et 1,07, l'écart représente 100 € sur un salaire de 5 000 CHF : une alerte de cours sur la borne haute évite de convertir au hasard.
- À long terme, le franc reste solide : plus 14,34 % face à l'euro sur cinq ans, un drawdown proche de ses planchers historiques et des gestionnaires d'actifs qui continuent d'acheter du franc.
- Garder une réserve en francs et ne convertir que le nécessaire du mois laisse la possibilité de profiter des prochains points hauts.
Questions fréquentes
Faut-il changer son salaire suisse en euros dès qu'il arrive ?
Pas forcément. Selon l'analyse Currency Watch de fin septembre 2026, le CHF/EUR oscille sans tendance nette entre 1,05 et 1,07. Convertir par habitude le lendemain de la paie revient à changer au hasard dans ce couloir. Mieux vaut fixer un seuil (par exemple 1,065 ou 1,07) et convertir quand il est atteint, en ne gardant en euros que le nécessaire du mois.
Entre quels niveaux le taux CHF/EUR devrait-il évoluer en octobre et novembre 2026 ?
L'outil Forecaster, utilisé par Changenligne, décrit un canal horizontal entre 1,05 et 1,07 pour l'automne 2026. Sur les dix dernières années, la période de fin septembre à début novembre est neutre (50 % de hausses, 50 % de baisses). C'est un scénario statistique, pas une prévision garantie.
Quel écart représente un taux de 1,05 contre 1,07 sur un salaire ?
Sur un salaire de 5 000 CHF, changer à 1,05 donne 5 250 € et changer à 1,07 donne 5 350 €, soit 100 € d'écart sur un seul mois, avant frais de change.
Comment être prévenu quand le CHF/EUR atteint un seuil précis ?
Changenligne envoie gratuitement une alerte SMS quand le taux de change atteint le niveau que vous avez défini. Il faut créer un compte gratuit, puis régler l'alerte dans le menu Alertes de l'espace client. Des notifications par e-mail existent aussi pour les paires CHF/EUR et EUR/CHF.
Le franc suisse reste-t-il une valeur refuge à long terme ?
Les indicateurs de long terme vont dans ce sens. Sur cinq ans, le franc a gagné environ 14 % face à l'euro (Forecaster, fin septembre 2026), et les données COT montrent que les gestionnaires d'actifs ont continué de renforcer leurs positions sur le franc en 2026, y compris pendant son repli face à l'euro.
Cet article est fourni à titre d'information générale et ne constitue pas un conseil financier personnalisé. Le change de devises comporte un risque : le taux peut évoluer dans un sens défavorable après votre conversion.
Sources
- Currency Watch, rendez-vous mensuel de Changenligne animé par Ivan Sanvito, édition d'automne 2026.
- Forecaster : saisonnalité sur dix ans, reconnaissance de motifs, cours et drawdown du CHF/EUR, données arrêtées fin septembre 2026.
- CFTC, Commitments of Traders : positions hebdomadaires des gestionnaires d'actifs sur le franc suisse.
- Changenligne, tarifs (grille consultée le 19 octobre 2026), alerte SMS, conditions du parrainage et du programme entreprise.